Magisches Dreieck
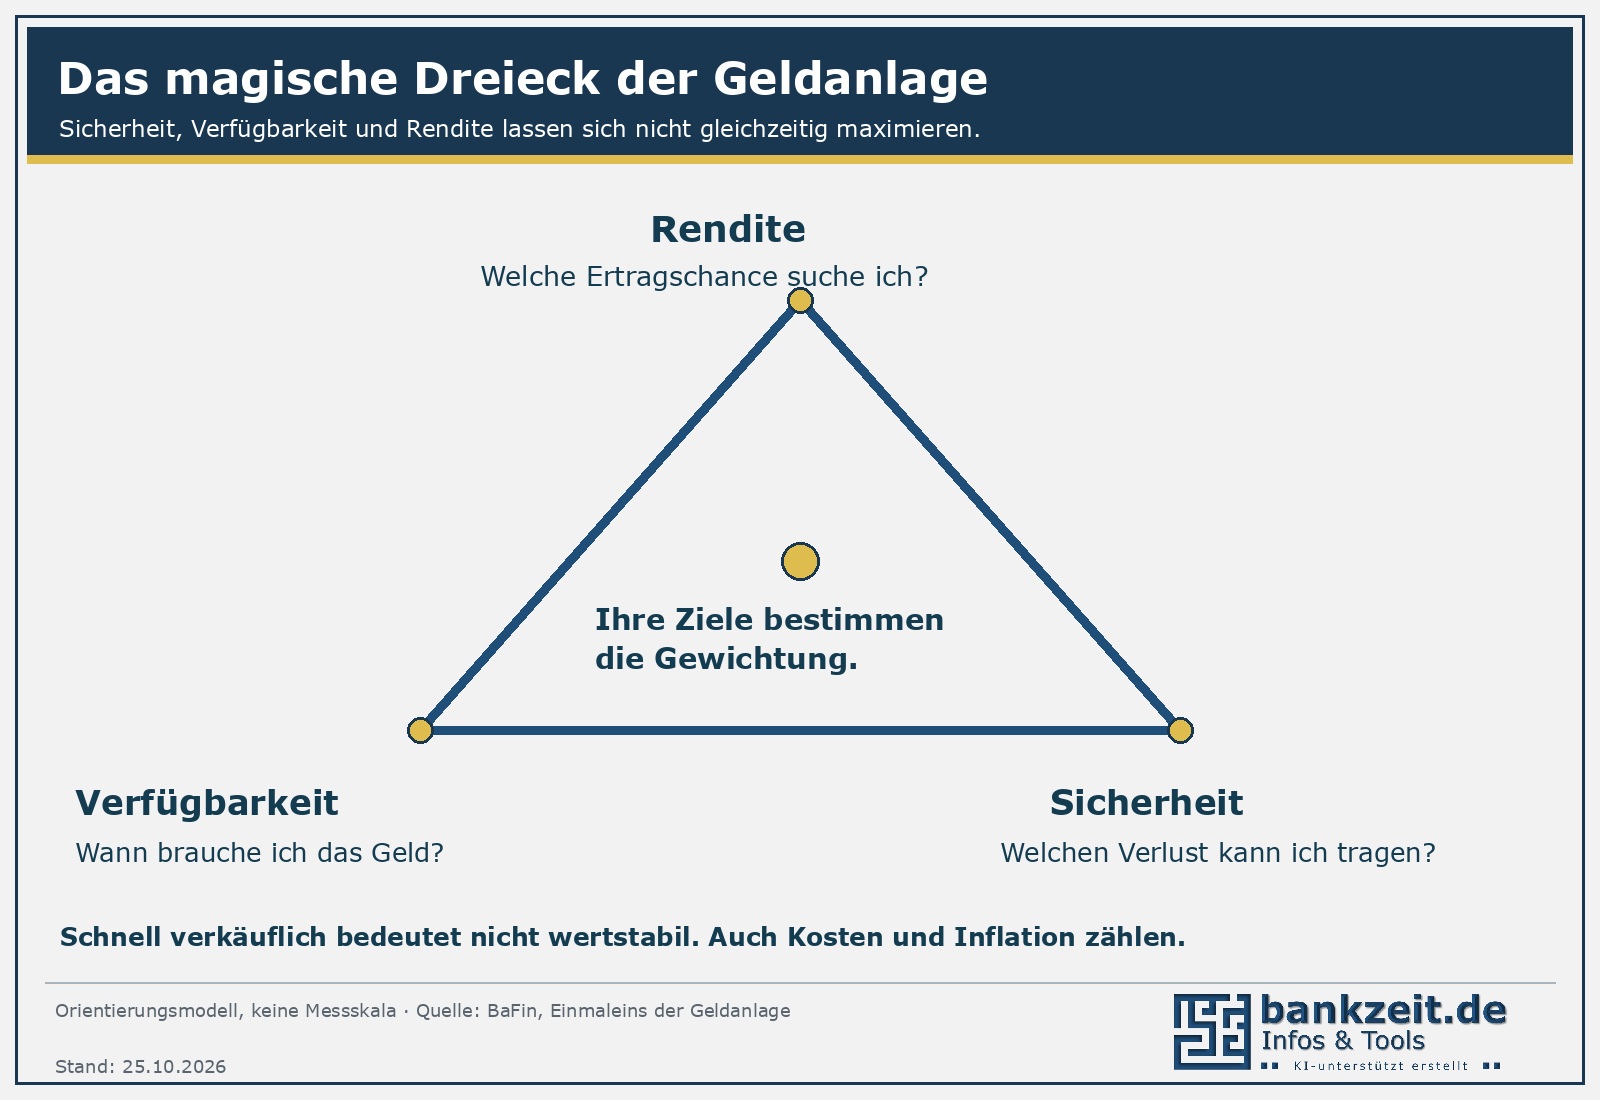
Die eierlegende Wollmilchsau gibt es auch bei der Geldanlage nicht: hohe Rendite, größtmögliche Sicherheit und jederzeitiger Zugriff lassen sich nicht gleichzeitig maximieren. Das altbekannte magische Dreieck zeigt diesen Zielkonflikt noch immer gut.
Bevor Sie ein Produkt auswählen, überlegen Sie deshalb: Wofür ist das Geld gedacht, wann brauchen Sie es und welchen Verlust könnten Sie verkraften? Erst danach gehört die Frage nach der Rendite auf den Tisch.
Drei Ziele und Ihre persönliche Gewichtung
Sicherheit bedeutet, Verlustrisiken möglichst klein zu halten. Dabei geht es sowohl um den angelegten Betrag als auch um seine Kaufkraft: Bleibt das Guthaben gleich, während die Preise steigen, können Sie sich davon weniger kaufen.
Verfügbarkeit beschreibt, wie schnell Sie an Ihr Geld kommen. Verkaufbar bedeutet allerdings nicht wertstabil. Eine Aktie lässt sich häufig rasch verkaufen – möglicherweise gerade zu einem ungünstigen Kurs.
Rendite ist der Ertrag im Verhältnis zum eingesetzten Geld. Für Ihre Rechnung zählen auch Kosten, Steuern und Inflation. Eine Aussicht auf hohe Erträge ist keine Zusage; sie geht meist mit höheren Risiken einher.
Bekannte Anlageformen im Vergleich
Bargeld ist sofort greifbar, bringt aber keine Zinsen. Es kann verloren gehen oder gestohlen werden und verliert bei Inflation an Kaufkraft.
Tagesgeld ist in der Regel kurzfristig verfügbar, der Zinssatz kann sich ändern. Festgeld bindet das Geld üblicherweise bis zum vereinbarten Termin. Bei klassischen Spareinlagen können Kündigungsfristen und Verfügungslimits gelten. Für geschützte Bankeinlagen besteht grundsätzlich eine gesetzliche Einlagensicherung bis 100.000 Euro je Person und Bank; besondere Fälle und Grenzen erläutert die Seite Einlagensicherung.
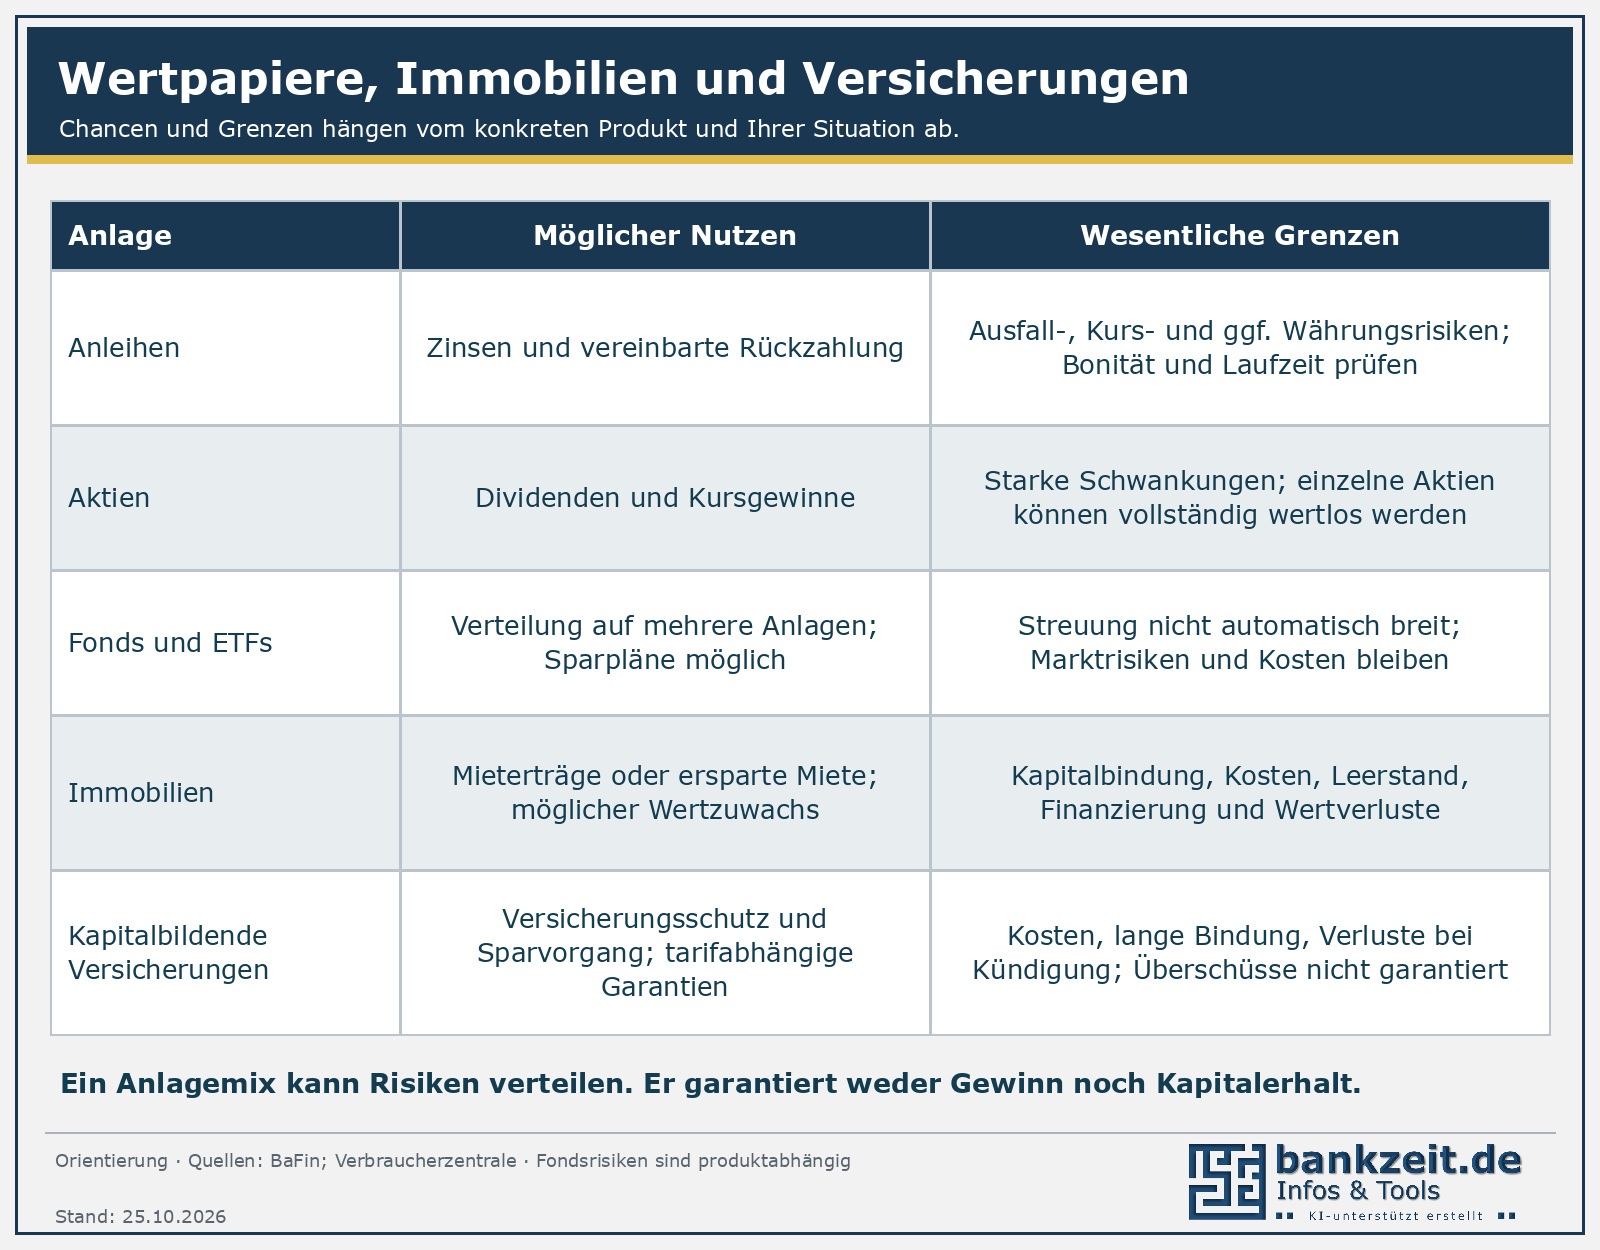
Anleihen sind Kredite an Staaten oder Unternehmen. Ob Zinsen und Rückzahlung tatsächlich geleistet werden, hängt auch von der Zahlungsfähigkeit des Herausgebers ab. Wer vor Fälligkeit verkauft, muss mit Kursverlusten rechnen. Laufzeit, Bonität, Währung und Vertragsbedingungen machen einen erheblichen Unterschied.
Aktien beteiligen Sie an einem Unternehmen. Sie bieten Chancen auf Dividenden und Kursgewinne, können aber stark schwanken; bei einer einzelnen Aktie ist auch ein Totalverlust möglich. Ein schneller Vermögensaufbau ist kein verlässlicher Plan.
Fonds bündeln verschiedene Anlagen. ETFs sind börsengehandelte Fonds; viele bilden einen Index nach. Ein breit gestreuter Weltaktienfonds verteilt das Geld anders als ein Fonds für eine einzelne Branche. Der Name „Fonds“ oder „ETF“ allein sagt daher wenig über Sicherheit und Streuung aus. Auch breit gestreute Aktienfonds können deutlich verlieren.
Immobilien können Mieterträge oder ersparte Miete bringen. Dafür binden sie viel Kapital, verursachen Kauf- und laufende Kosten und lassen sich meist nicht kurzfristig verkaufen. Lage, Zustand, Finanzierung und mögliche Leerstände bestimmen das Ergebnis. Ein Sachwert ist kein garantierter Inflationsschutz.
Kapitalbildende Lebensversicherungen verbinden Versicherungsschutz mit einem Sparvorgang. Leistungen, Garantien und Kosten hängen vom Vertrag ab. Vor allem bei vorzeitiger Kündigung kann der Auszahlungsbetrag deutlich unter den Beiträgen liegen. Überschüsse sind nicht garantiert; fondsgebundene Verträge tragen zusätzlich Anlagerisiken.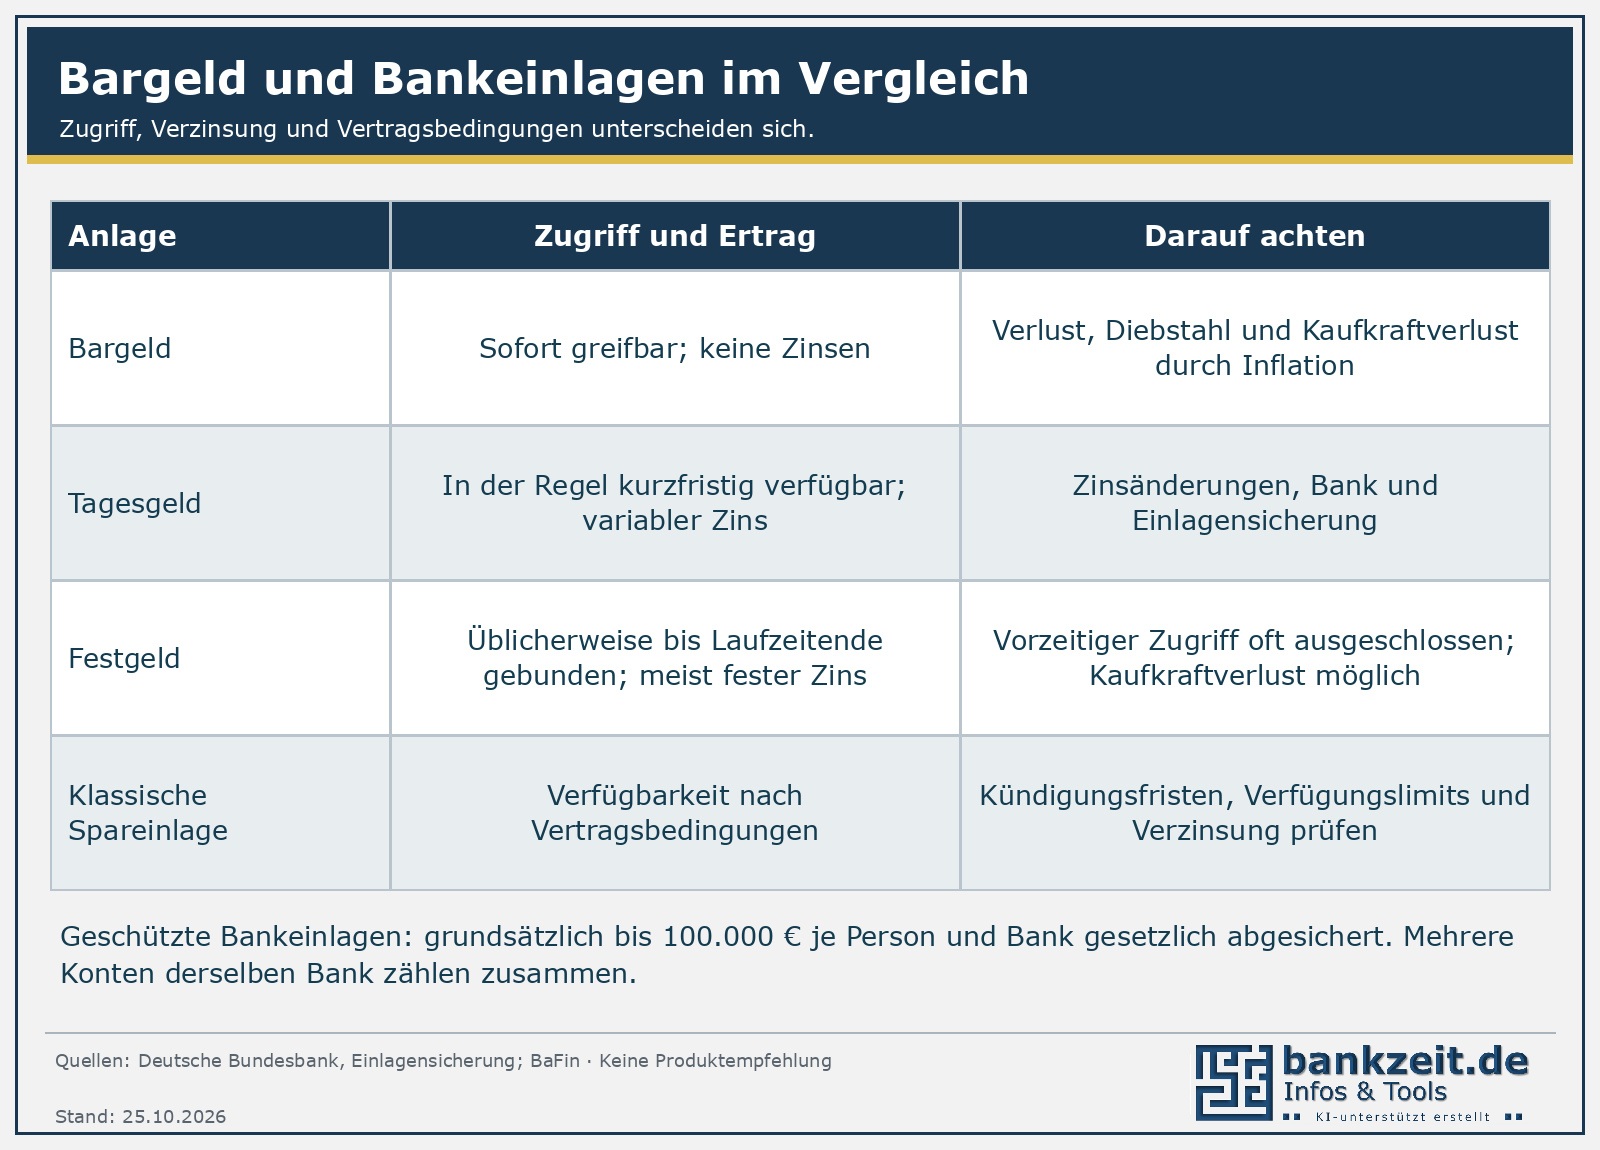
Mischen kann helfen
Verschiedene Bausteine können zu unterschiedlichen Zielen passen: eine kurzfristig verfügbare Reserve für Unvorhergesehenes, Geld für absehbare Ausgaben und ein langfristiger Anlagebetrag. Wie groß diese Teile sein sollten, hängt von Ihrer Situation ab.
Streuung kann das Risiko einzelner Anlagen verringern, verhindert aber keine allgemeinen Marktverluste. Auch mehrere Fonds bringen wenig zusätzliche Streuung, wenn sie weitgehend dieselben Wertpapiere enthalten. Und ein Mix macht aus einer unrealistischen Renditeerwartung noch kein erreichbares Ziel.
Guter Rat
Suchen Sie zuerst Ihren eigenen Platz im Dreieck. Wer in zwei Jahren Geld für einen Hauskauf braucht, muss anders planen als jemand, der langfristig Vermögen aufbauen möchte. Entscheidend sind ein verständliches Produkt, tragbare Risiken und überschaubare Kosten. Was Sie nicht nachvollziehen können, sollten Sie sich erklären lassen – vor der Unterschrift.
Auf den Seiten Einlagensicherung und Weisheit von Investoren finden Sie weitere Anregungen.
Quellen & Infos
BaFin – Einmaleins der Geldanlage https://www.bafin.de/DE/verbraucherinnen-verbraucher/themen-finanzprodukte/geldanlage/einmaleins-der-geldanlage/einmaleins-der-geldanlage_node.html
BaFin – ETFs im Überblick https://www.bafin.de/DE/verbraucherinnen-verbraucher/themen-finanzprodukte/geldanlage/wertpapiere/etf/etf_node.html
Verbraucherzentrale – Vorteile und Nachteile von ETFs https://www.verbraucherzentrale.de/wissen/geld-versicherungen/sparen-und-anlegen/welche-vorteile-und-nachteile-haben-etfs-16603
Stand: 25.10.2026