Wenn die Entscheidung für Wohneigentum gefallen ist, folgt die nächste Frage: ein bestehendes Haus kaufen oder neu bauen? Beides kann richtig sein. Entscheidend sind Lage, Zustand, Gestaltungsmöglichkeiten und die vollständigen Kosten – nicht nur der Preis im Exposé oder im Bauangebot.
Ein bestehendes Haus kaufen
Ein vorhandenes Haus können Sie besichtigen: Raumgefühl, Licht, Gerüche, Geräusche und Nachbarschaft werden unmittelbar erlebbar. Das erleichtert die Entscheidung. Verdeckte Mängel erkennt man dabei allerdings nicht immer.
Nehmen Sie vor dem Kauf einen unabhängigen Bausachverständigen hinzu. Prüfen lassen sollten Sie insbesondere Dach, Feuchtigkeit, Leitungen, Heizung, Fenster und bisherige Umbauten. Bei einer Eigentumswohnung kommen das Gemeinschaftseigentum und die wirtschaftliche Lage der Eigentümergemeinschaft hinzu.
Lassen Sie notwendige Reparaturen und gewünschte Umbauten möglichst vor dem Kauf beziffern. Ein Haus aus den 1930er-Jahren kann eine gute Grundlage sein. Ob seine Sanierung wirtschaftlich sinnvoll ist, lässt sich aber nur am konkreten Gebäude beurteilen. Ein Neubau-Förderstandard ist dafür kein geeigneter pauschaler Maßstab. Auch ein Energieausweis ersetzt keine technische Bestandsaufnahme.
Ein neues Haus bauen
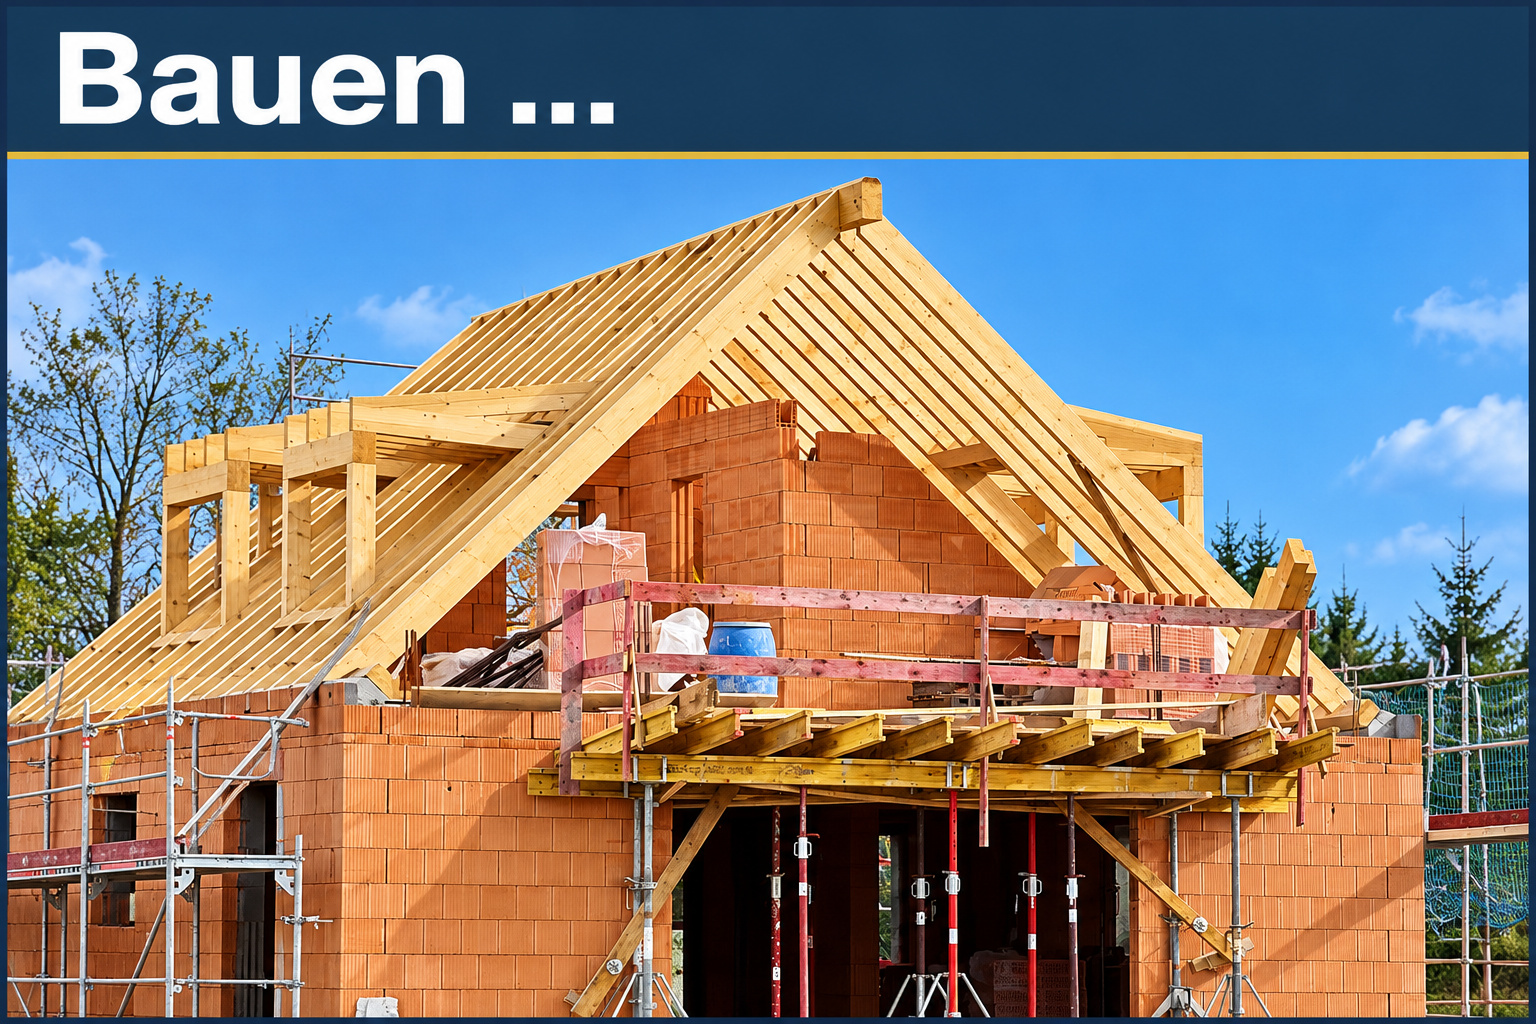
Beim Neubau lassen sich Grundriss und Ausstattung weitgehend auf die eigenen Bedürfnisse abstimmen. Grenzen setzen Grundstück, Baurecht, Budget und technische Anforderungen. Was auf der Zeichnung großzügig wirkt, sollte man sich auch im Alltag vorstellen: Wege, Möbel, Stauraum und die spätere Nutzung der Räume.
Ein Bauangebot ist nur so aussagekräftig wie die enthaltenen Leistungen. Außenanlagen, Hausanschlüsse, Erdarbeiten oder besondere Gründungsmaßnahmen sind nicht automatisch mitbezahlt. Planen Sie außerdem einen möglichen Zeitraum ein, in dem Miete und Finanzierung parallel laufen.
Bauen braucht Entscheidungen, Zeit und Kontrolle. Eine unabhängige Baubegleitung kann helfen, Probleme rechtzeitig zu erkennen. Auch bei guter Planung gehört eine Reserve für Unvorhergesehenes dazu.
Grundstück und Baurecht zuerst klären
Prüfen Sie vor dem Kauf, was auf dem Grundstück tatsächlich gebaut werden darf. Dazu gehören der Bebauungsplan, gegebenenfalls andere planungsrechtliche Vorgaben, die Landesbauordnung und örtliche Satzungen. Gibt es keinen Bebauungsplan, bedeutet das nicht, dass beliebig gebaut werden darf. Bei Zweifeln hilft eine fachlich vorbereitete Bauvoranfrage.
Klären Sie Erschließung und noch offene Beiträge, Hausanschlüsse, Zufahrt, Grundbucheinträge und Baulasten. Ein Baugrundgutachten liefert Hinweise zu Tragfähigkeit, Grundwasser und den Anforderungen an Gründung und Abdichtung. Auch Altlasten, Geländeunterschiede, die Höhen geplanter Straßen und die Ableitung von Oberflächenwasser gehören auf die Prüfliste.
Schauen Sie sich die Umgebung und die Wege zu Arbeit, Schule und Einkauf an. Für Lage, Ausrichtung und einen alltagstauglichen Grundriss finden Sie weitere Hinweise auf der Seite Immobilien.
Kosten vollständig planen
Rechnen Sie Kaufpreis beziehungsweise Grundstück und Baukosten, Steuern, Notar und Grundbuch, gegebenenfalls Maklerkosten, Planung, Gutachten, Genehmigungen, Anschlüsse und Außenanlagen zusammen. Beim Bestandskauf kommen Sanierung und Umbauten hinzu. Berücksichtigen Sie auch Umzug, Zwischenfinanzierung und eine Reserve.
Eine einzige Prozentpauschale für sämtliche Nebenkosten ist dafür zu ungenau. Die Übersicht auf dieser Seite nennt mögliche Positionen; ihre Eurobeträge sind lediglich Beispielansätze. Ersetzen Sie diese in Ihrer Planung durch konkrete Angebote und rechnen Sie bereits enthaltene Leistungen nicht doppelt. Der kostenlose ImmoPlanRechner hilft beim Zusammenstellen.
Vertragspartner und Leistungen prüfen
Lassen Sie sich Referenzobjekte nennen und sprechen Sie möglichst mit früheren Auftraggebern. Prüfen Sie, wer Ihr Vertragspartner ist und welche Leistungen er schuldet. Register- und veröffentlichte Unternehmensdaten können zusätzliche Hinweise geben, sind aber keine Garantie für die wirtschaftliche Stabilität eines Unternehmens.
Eine Baubeschreibung sollte konkret sein. „Fenster eines Markenherstellers“ sagt wenig über Wärmeschutz, Schallschutz oder Ausstattung. Material, Ausführung, Qualitätsmerkmale und ausgeschlossene Leistungen müssen erkennbar sein. Ebenso wichtig sind Termine, Zahlungsplan und der Umgang mit Änderungen.
Für Verbraucherbauverträge gelten besondere gesetzliche Vorgaben, unter anderem zur Baubeschreibung und zur Fertigstellung beziehungsweise Bauzeit. Lassen Sie den Vertrag vor der Unterschrift fachlich und bei Bedarf rechtlich prüfen. Änderungen während des Baus sollten Sie erst nach Klärung von Mehrkosten und Terminfolgen beauftragen.
Haustechnik und spätere Wünsche mitdenken
Heizung, Warmwasser, Lüftung und gegebenenfalls Photovoltaik müssen zum Gebäude und zu den Bewohnern passen. Prüfen Sie die zum Zeitpunkt des Vorhabens geltenden energetischen Anforderungen und mögliche Förderung frühzeitig mit fachkundiger Unterstützung. Anträge und Vertragsgestaltung müssen zum jeweiligen Förderprogramm passen.
Planen Sie sommerlichen Wärmeschutz und einen möglichen späteren Ausbau gleich mit. Leerrohre oder vorbereitete Leitungswege können sinnvoll sein. Zusätzliche Technik auf Vorrat einzubauen, ohne den künftigen Bedarf zu kennen, kann dagegen unnötig teuer werden.
Eigenleistung realistisch einschätzen
Wer handwerklich geschickt ist, kann Geld sparen. Entscheidend sind aber auch Zeit, Werkzeug, Materialkosten und die Abstimmung mit den anderen Gewerken. Verzögerungen können einen Teil der Ersparnis wieder aufzehren.
Grenzen Sie Eigenleistungen eindeutig von beauftragten Arbeiten ab. Für die eigene Arbeit gibt es keinen ausführenden Betrieb, bei dem Sie Mängelrechte geltend machen können. Ansprüche für andere Leistungen entfallen dadurch nicht pauschal; bei Schäden kann die Ursache jedoch streitig werden.
Klären Sie private Bauarbeiten und den Einsatz von Helfern frühzeitig mit der BG BAU. Für private Bauvorhaben bestehen Meldepflichten; Helfer können auch bei unbezahlter Arbeit gesetzlich unfallversichert sein. Sie selbst als Bauherr und Ihr Ehe- oder Lebenspartner sind dadurch grundsätzlich nicht automatisch mitversichert.
Finanzierung und Entscheidung zusammen denken
Die Finanzierung sollte stehen, bevor Sie sich verbindlich festlegen. Vergleichen Sie Angebote mit gleichen Eckdaten und achten Sie neben dem Zinssatz auf Zinsbindung, Tilgung, Sondertilgungen und mögliche Zusatzkosten. Ein passendes Konzept ist mehr wert als ein einzelner niedriger Zinssatz.
Informieren Sie sich durch unabhängige Beratung, Fachliteratur oder geeignete Bauherren-Seminare. Erfahrungen von Freunden helfen ebenfalls – ersetzen aber keine Prüfung Ihres eigenen Vorhabens. Bei Informationen im Netz lohnt der Blick darauf, wer sie veröffentlicht und ob damit etwas verkauft werden soll.
Online-Wertrechner geben allenfalls eine erste Schätzung. Sie ersetzen weder eine Besichtigung noch ein Gutachten. BORIS-D zeigt Bodenrichtwerte, also durchschnittliche Lagewerte des Bodens. Der Wert eines konkreten Grundstücks oder eines Hauses kann davon erheblich abweichen.
Guter Rat: Erst Lage, Zustand, Leistungen und Gesamtkosten vergleichen – dann entscheiden. Das schönere Bild im Prospekt sollte nicht den Ausschlag geben.
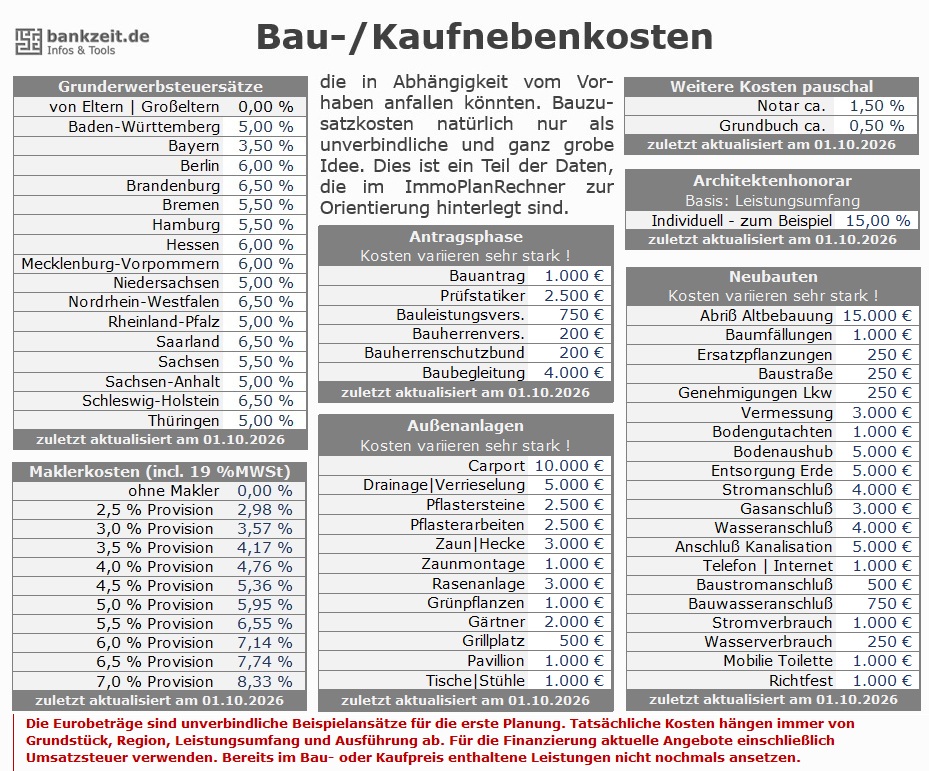
Die Angaben zu möglichen Bau- und Kauf-nebenkosten sind eine ganz grobe und völlig unverbindliche Orientierung und können helfen, wenn man so gar keine Vorstellung hat. Diese Orientierungswerte sind im "ImmoPlanRechner" hinterlegt und helfen dort bei der Ermittlung der Gesamtkosten eines Vorhabens.
Gibt es hier auch in PDF zum Download: