Gesetzlich oder privat krankenversichert
Ein günstiger Einstiegsbeitrag ist noch kein guter Grund, die Krankenversicherung zu wechseln. Die Entscheidung wirkt oft über Jahrzehnte. Leistungen, Familie, Einkommen und die Zeit nach dem Berufsleben gehören deshalb gemeinsam in die Rechnung.
Wer überhaupt wählen kann
Für viele Arbeitnehmer besteht Versicherungspflicht in der gesetzlichen Krankenversicherung, kurz GKV. Wer mit seinem regelmäßigen Jahresarbeitsentgelt die maßgebliche Grenze überschreitet, kann unter den gesetzlichen Voraussetzungen freiwillig gesetzlich versichert bleiben oder in die private Krankenversicherung, die PKV, wechseln.
Die allgemeine Versicherungspflichtgrenze beträgt 2026 jährlich 77.400 Euro. Für bestimmte bereits Ende 2002 privat versicherte Arbeitnehmer gilt eine besondere Grenze. Bei einer Gehaltserhöhung im laufenden Beschäftigungsverhältnis endet die Pflichtversicherung nicht automatisch sofort; auch die Grenze des Folgejahres ist zu beachten.
Nicht nur gut verdienende Angestellte kommen für die PKV infrage. Auch viele Selbstständige und Beamte haben entsprechende Möglichkeiten. Für sie gelten andere Voraussetzungen; bei Beamten spielt insbesondere die Beihilfe eine Rolle.
Wie die Beiträge entstehen
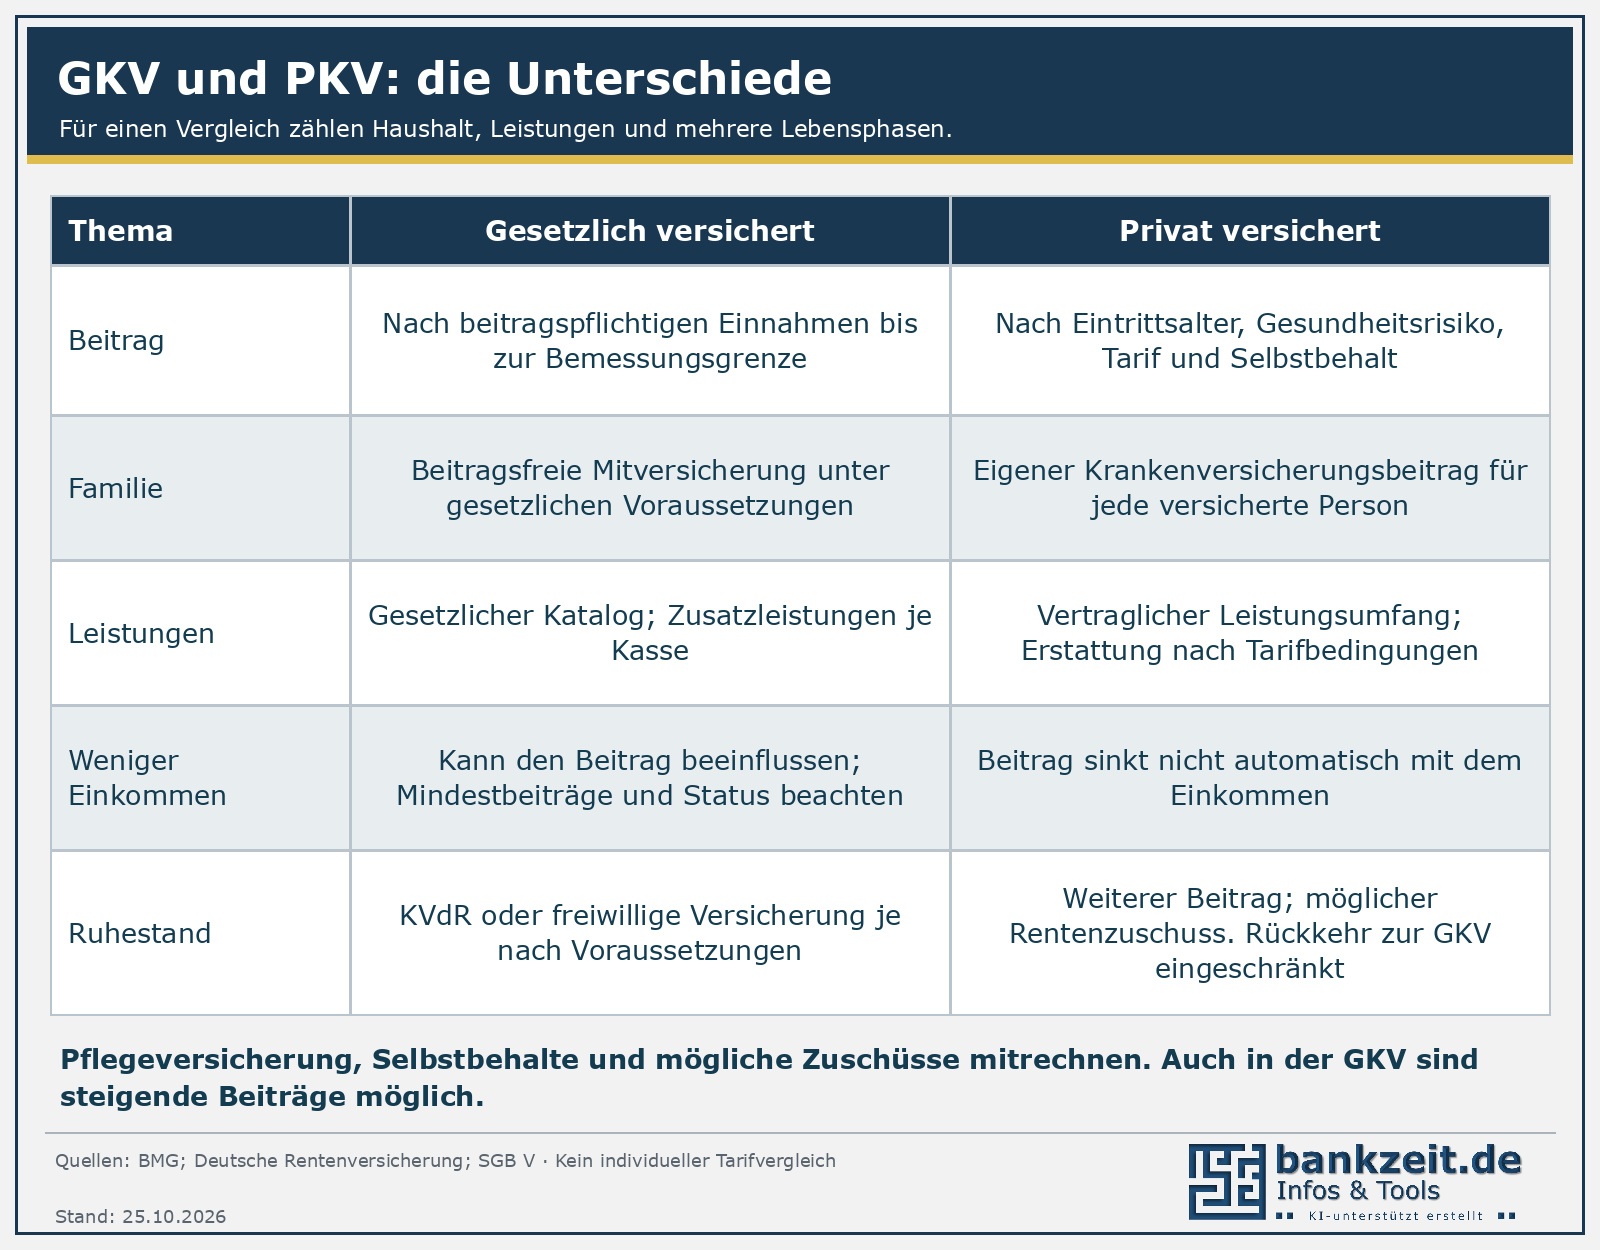
In der GKV richten sich die Beiträge nach den beitragspflichtigen Einnahmen bis zur Beitragsbemessungsgrenze. Diese liegt 2026 bei 69.750 Euro im Jahr beziehungsweise 5.812,50 Euro im Monat. Sie ist nicht mit der Versicherungspflichtgrenze zu verwechseln. Zur Krankenversicherung kommen der kassenindividuelle Zusatzbeitrag und die Pflegeversicherung. Arbeitnehmer und Arbeitgeber teilen die Krankenversicherungsbeiträge grundsätzlich zur Hälfte.
In der PKV bestimmen insbesondere Eintrittsalter, Gesundheitszustand bei Vertragsbeginn, Tarifleistungen und Selbstbehalt den Beitrag. Ein niedrigeres Einkommen senkt ihn nicht automatisch. Zusätzlich gehören die private Pflegepflichtversicherung und gegebenenfalls Krankentagegeld in den Vergleich. Ein Arbeitgeberzuschuss ist gesetzlich begrenzt.
Ein Teil der Beiträge wird für höhere Krankheitskosten im Alter zurückgestellt. Diese Alterungsrückstellungen sind keine Zuschüsse anderer Versicherter und keine Garantie gegen Beitragserhöhungen. Steigende Gesundheitskosten und veränderte Kalkulationsgrundlagen können in der PKV zu Anpassungen führen. Auch GKV-Beiträge können steigen.
Familie kann die Rechnung verändern
In der GKV können Ehegatten, eingetragene Lebenspartner und Kinder unter bestimmten Voraussetzungen beitragsfrei familienversichert sein. Das hängt unter anderem von Einkommen, Beschäftigung und bei Kindern vom Alter ab. 2026 liegt die allgemeine Einkommensgrenze bei regelmäßig 565 Euro im Monat; bei einem Minijob gilt die Grenze von 603 Euro. Maßgeblich ist das gesetzlich definierte Gesamteinkommen, nicht einfach der Geldeingang auf dem Konto.
Sind verheiratete Eltern unterschiedlich versichert, kann die beitragsfreie Versicherung des Kindes ausgeschlossen sein: etwa wenn der nicht gesetzlich versicherte Elternteil regelmäßig mehr verdient als der gesetzlich versicherte und sein Gesamteinkommen zugleich über der maßgeblichen Jahresarbeitsentgeltgrenze liegt. Die Krankenkasse prüft den konkreten Fall.
In der privaten Krankenversicherung braucht jede versicherte Person einen eigenen Krankenversicherungsschutz mit eigenem Beitrag. Rechnen Sie deshalb nicht nur für sich allein, sondern auch für mögliche Kinder, Elternzeit und eine zeitweise geringere Erwerbstätigkeit Ihres Partners.
Leistungen genau vergleichen
Die GKV bietet einen gesetzlich geregelten Leistungskatalog; Unterschiede gibt es unter anderem bei Zusatzleistungen und Service. Eine private Zusatzversicherung kann gezielt ergänzen.
In der PKV zählen die vereinbarten Bedingungen. Ein Tarif ist nicht allein deshalb umfassender, weil er privat ist. Prüfen Sie beispielsweise Hilfsmittel, Psychotherapie, Zahnbehandlung, Rehabilitation und Selbstbehalte. Meist erhalten Sie Rechnungen, die Sie beim Versicherer zur Erstattung einreichen; nicht jeder berechnete Betrag muss vollständig erstattet werden.
Den Ruhestand mitplanen
Die Krankenversicherung der Rentner, kurz KVdR, ist keine Kasse, in die jeder mit Rentenbeginn automatisch wechseln kann. Für die Pflichtversicherung kommt es unter anderem auf die Vorversicherungszeit an: In der zweiten Hälfte des Erwerbslebens müssen grundsätzlich mindestens neun Zehntel mit gesetzlicher Mitgliedschaft oder Familienversicherung belegt sein. Für Kinder können zusätzliche Zeiten angerechnet werden. Die Krankenkasse prüft die Voraussetzungen.
Wer freiwillig gesetzlich versichert ist, muss im Ruhestand regelmäßig auch weitere Einnahmen wie Mieten oder Kapitalerträge bei der Beitragsberechnung berücksichtigen. In der PKV bleibt der Beitrag grundsätzlich einkommensunabhängig; ein Zuschuss der gesetzlichen Rentenversicherung kann auf Antrag infrage kommen.
Eine Rückkehr aus der PKV in die GKV ist nur unter bestimmten Voraussetzungen möglich und ab 55 häufig besonders eingeschränkt. „Später wechsle ich einfach zurück“ ist deshalb keine verlässliche Planung. Umgekehrt ist ein früherer PKV-Aufenthalt kein ausnahmsloser lebenslanger Ausschluss von der GKV.
Was bei steigenden PKV-Beiträgen hilft
Vor einer Kündigung lohnt es sich, einen Tarifwechsel innerhalb des bisherigen Versicherungsunternehmens prüfen zu lassen. Nach § 204 VVG werden dabei erworbene Rechte und Alterungsrückstellungen berücksichtigt. Für zusätzliche Leistungen können neue Bedingungen gelten. Leistungen oder Selbstbehalte sollten nicht allein mit Blick auf die nächste Monatsrechnung verändert werden.
Ein guter Rat
Vergleichen Sie den tatsächlich selbst zu zahlenden Aufwand für den gesamten Haushalt: Beiträge, Pflegeversicherung, Selbstbehalte und nötige Zusatzabsicherung, abzüglich möglicher Zuschüsse. Rechnen Sie mehrere Lebensphasen durch. Die Krankenversicherung sollte auch dann noch passen, wenn das Einkommen sinkt oder die Familie wächst. Lassen Sie sich einen Systemwechsel unabhängig und anhand konkreter Tarife erläutern.
Quellen & Infos
Genannte Rechengrößen gelten für 2026 und werden regelmäßig angepasst. Nicht immer wird es auf dieser Seite eine zeitnahe Aktualisierung geben.
BMG – Gesetzlich Versicherte und Jahresarbeitsentgeltgrenze https://www.bundesgesundheitsministerium.de/gesetzlich-versicherte
Bundesregierung – Beitragsbemessungsgrenzen 2026 https://www.bundesregierung.de/breg-de/aktuelles/beitragsgemessungsgrenzen-2386514
SGB V §§ 6 und 10 – Versicherungsfreiheit und Familienversicherung https://www.gesetze-im-internet.de/sgb_5/__6.html https://www.gesetze-im-internet.de/sgb_5/__10.html
BMG – PKV-Prämien und Sozialtarife https://www.bundesgesundheitsministerium.de/private-krankenversicherung
Deutsche Rentenversicherung – Kranken- und Pflegeversicherung der Rentner https://www.deutsche-rentenversicherung.de/DRV/DE/Rente/In-der-Rente/Kranken-und-Pflegeversicherung-der-Rentner/kranken-und-pflegeversicherung-der-rentner
VVG § 204 – Tarifwechsel https://www.gesetze-im-internet.de/vvg_2008/__204.html
BMG – Familienversicherung und Einkommensgrenzen im Pflegeversicherungsratgeber https://www.bundesgesundheitsministerium.de/themen/pflege/online-ratgeber-pflege/die-pflegeversicherung/die-versicherten
BMG – Beiträge der gesetzlichen Krankenversicherung https://www.bundesgesundheitsministerium.de/beitraege
Stand: 25.10.2026