Miete oder Eigentum
Ein eigenes Zuhause kann Freiheit bedeuten: gestalten, umbauen und langfristig ankommen. Zur Miete zu wohnen kann ebenso gut passen – etwa wenn man beweglich bleiben möchte oder sein Geld anderweitig benötigt. Entscheidend ist, welche Wohnform zu Ihrem Leben und zu Ihrem Budget passt.
Deutschland ist ein Land der Mieter
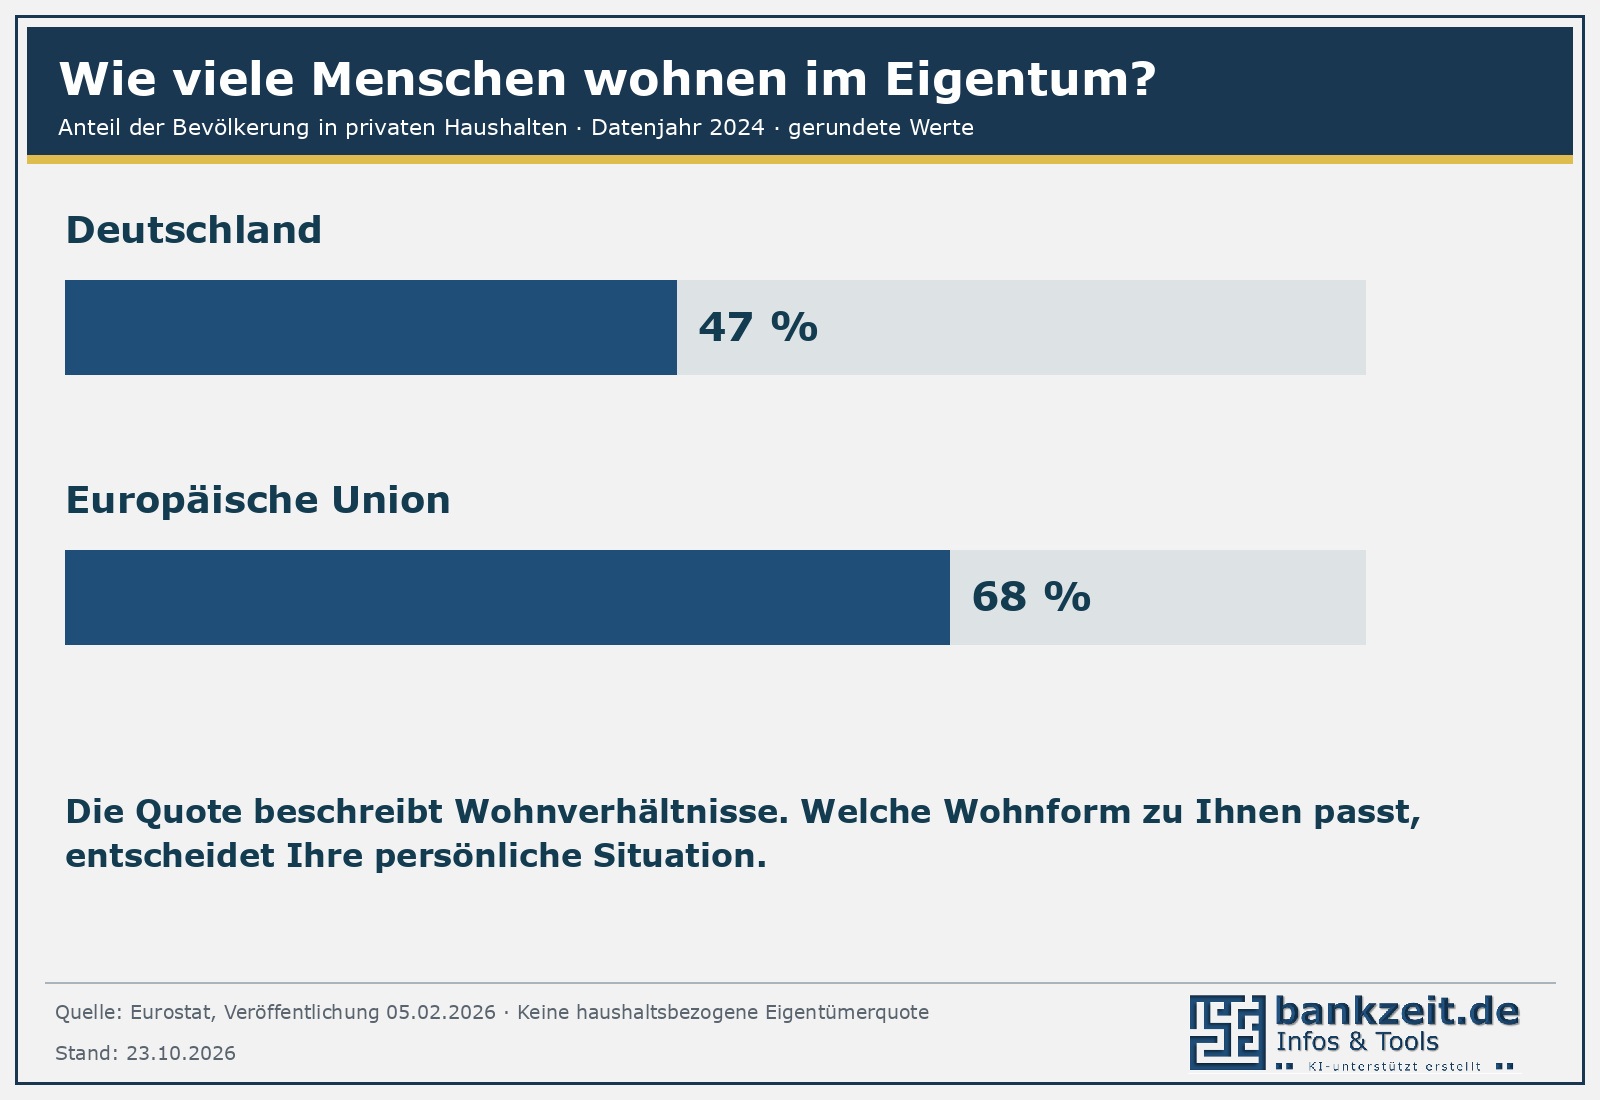
Nach Eurostat lebten 2024 rund 47 Prozent der Menschen in Deutschland in selbst genutztem Wohneigentum, im EU-Durchschnitt waren es rund 68 Prozent. Diese Zahlen beziehen sich auf Menschen in privaten Haushalten, nicht auf den Anteil der Eigentümerhaushalte. Sie beschreiben unterschiedliche Wohnverhältnisse, liefern aber keine Empfehlung für den einzelnen Haushalt.
Zahlt man nicht ohnehin ein Haus ab?
Der Satz, man bezahle im Leben entweder das eigene Haus oder das des Vermieters, klingt einleuchtend. Als Finanzierungsrechnung greift er zu kurz. Miete bezahlt zunächst die Nutzung einer Wohnung. Beim Kauf baut die Tilgung Schulden ab; Zinsen und laufende Eigentümerkosten sind dagegen Ausgaben.
Eigentum kann ein Baustein der Altersvorsorge sein. Ist der Kredit später zurückgezahlt, entfällt die Darlehensrate. Kostenfrei wohnt man trotzdem nicht: Grundsteuer, Versicherungen, Energie, Reparaturen und Modernisierungen bleiben. Und der Immobilienwert ist kein frei verfügbares Guthaben.
Was für Eigentum spricht
Sie können Ihr Zuhause im rechtlich zulässigen Rahmen selbst gestalten und sind nicht von einer Kündigung wegen Eigenbedarfs betroffen. Mit der Tilgung sinken Ihre Schulden. Wer lange am selben Ort bleiben möchte und die laufenden Kosten tragen kann, hat gute Gründe, über Eigentum nachzudenken.
Dafür binden Sie Eigenkapital und übernehmen Verantwortung für das Gebäude. Kaufnebenkosten sind zunächst ausgegeben; bei einem frühen Wiederverkauf kommen möglicherweise weitere Kosten hinzu. Wertsteigerungen sind möglich, Wertverluste aber ebenfalls.
Was für das Mieten spricht
Ein Umzug ist meist einfacher, wenn sich Arbeit, Familie oder Wohnwünsche verändern. Größere Instandsetzungen am Gebäude sind grundsätzlich Sache des Vermieters. Sie müssen dafür weder den gesamten Kaufpreis finanzieren noch eigenes Kapital langfristig in einer Immobilie binden.
Dafür können die Miete und bestimmte Nebenkosten steigen. Gestaltungsmöglichkeiten sind begrenzt, und ein Mietverhältnis bietet nicht in jeder Situation dauerhafte Sicherheit. Wer durch das Mieten finanziellen Spielraum behält, sollte bewusst entscheiden, was mit dem frei verfügbaren Geld geschieht.
So wird der Kostenvergleich fair
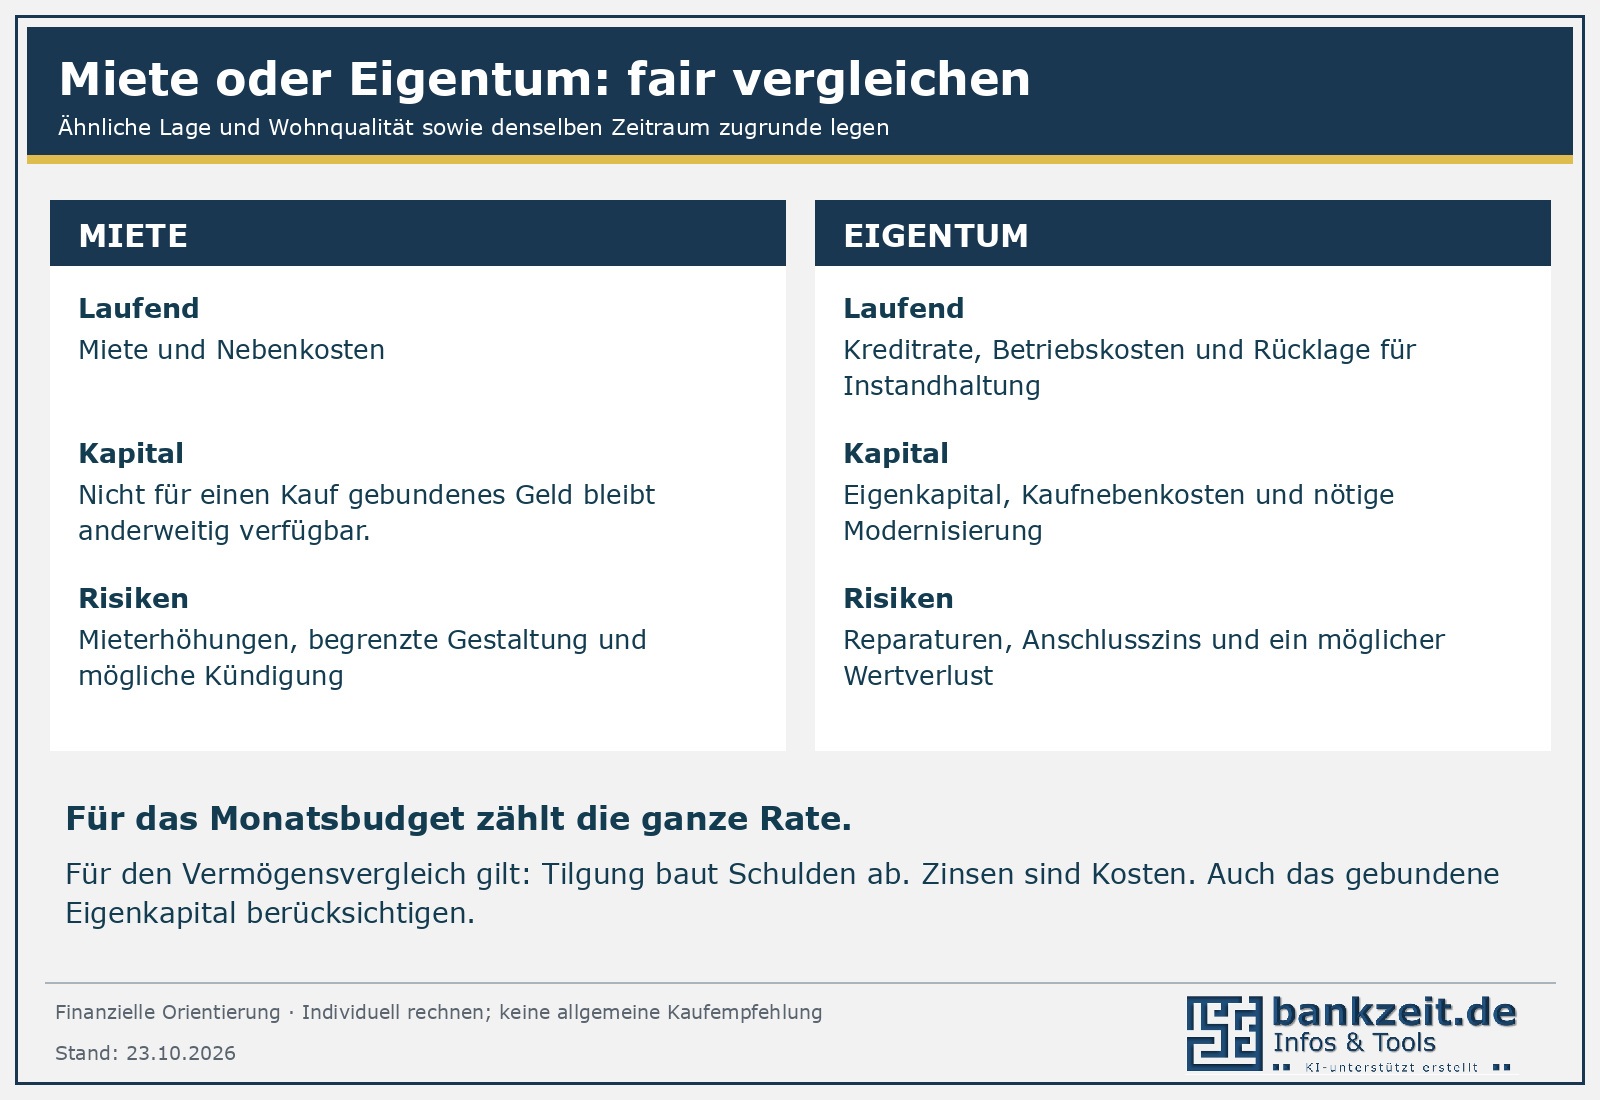
Vergleichen Sie möglichst ähnliche Objekte in ähnlicher Lage und betrachten Sie denselben Zeitraum. Auf die Mieterseite gehören Miete und Nebenkosten. Auf die Eigentümerseite gehören Kreditrate, Betriebskosten, nicht umlagefähige Kosten und eine angemessene Rücklage für Instandhaltung. Kaufnebenkosten und geplante Modernisierungen kommen hinzu.
Für die monatliche Tragbarkeit zählt die gesamte Kreditrate einschließlich Tilgung. Für den wirtschaftlichen Vergleich muss man unterscheiden: Tilgung baut Schulden ab, Zinsen sind Finanzierungskosten. Berücksichtigen Sie außerdem das gebundene Eigenkapital und mögliche Erträge einer alternativen Anlage – mit deren eigenen Risiken und Kosten.
Ein bewusst einfaches Rechenbeispiel: Bei 300.000 Euro Darlehen, 4 Prozent Sollzins und 2 Prozent anfänglicher Tilgung beträgt die anfängliche Monatsrate 1.500 Euro. Davon entfallen im ersten Monat 1.000 Euro auf Zinsen und 500 Euro auf Tilgung. Bewirtschaftung und Instandhaltung sind darin noch nicht enthalten. Das ist nur ein Rechenbeispiel, kein aktuelles Kreditangebot.
Empfehlung
Rechnen Sie nicht nur mit dem heutigen Einkommen und dem günstigsten Verlauf. Was passiert bei Elternzeit, Ruhestand oder einer größeren Reparatur? Und passt die Immobilie auch dann noch zu Ihrem Leben?
Wer kaufen möchte, sollte es sich dauerhaft leisten können. Wer lieber mietet, muss sich dafür nicht rechtfertigen. Wichtiger als die Eigentumsquote ist, dass die eigene Rechnung aufgeht.
Hilfen für Ihre Planung
Der ImmoPlanRechner kann bei der Vorbereitung helfen. Auf den Seiten Immobilienfinanzierung und Öffentliche Fördermittel geht es um die passende Finanzierung.